Um intermediário de crédito é uma pessoa ou empresa autorizada pelo Banco de Portugal que te ajuda a chegar ao crédito sem o conceder. Segundo o Portal do Cliente Bancário, pode apresentar e propor contratos de crédito, ajudar a preparar o processo, celebrar contratos em nome dos bancos e prestar consultoria. O empréstimo é sempre concedido por uma instituição autorizada, como um banco. A atividade é regulada pelo Decreto-Lei n.º 81-C/2017, de 7 de julho, em vigor desde 1 de janeiro de 2018.
A questão que mais pesa é quem paga. Há três categorias: vinculado, a título acessório e não vinculado. O intermediário vinculado trabalha com um ou mais bancos com quem assinou contrato de vinculação e só pode ser pago por eles: a lei proíbe-o de receber qualquer valor do cliente, seja retribuição, comissão ou despesa (artigo 58.º). O não vinculado é o contrário: é pago pelo cliente e não pode receber nada dos bancos (artigo 61.º). Os serviços de consultoria, isto é, recomendações personalizadas sobre contratos de crédito, seguem a mesma lógica (artigo 67.º). Os seis intermediários desta lista estão registados como vinculados, por isso não te podem cobrar pelo serviço.
Resumo rápido
- Doutor Finanças: para quem quer começar online e ter uma loja da rede por perto.
- Decisões e Soluções: para quem procura casa e crédito no mesmo grupo, com rede nacional.
- Maxfinance: para quem quer um intermediário de uma rede de franquias com centenas de profissionais.
- ComparaJá: para quem prefere tratar de tudo online e comparar vários bancos.
- Balcão do Crédito: para quem vive na região de Lamego e prefere atendimento local.
Comparação dos 5 intermediários de crédito habitação
| Empresa | Cobertura | Serviços principais | Lojas/rede | Registo BdP |
|---|---|---|---|---|
| Doutor Finanças | Nacional, online e lojas | Crédito habitação, transferência, crédito consolidado, seguros | 109 lojas e 17 intermediários no mapa do site | 0000420, vinculado |
| Decisões e Soluções | Nacional, “de norte a sul” | Mediação imobiliária, intermediação de crédito, seguros, obras | Mais de 100 lojas e 1.800 especialistas, segundo o site | 0000926, vinculado |
| Maxfinance | Nacional, rede de franquias | Crédito habitação, transferência, crédito pessoal, seguros | 245 intermediários no mapa; mais de 900 profissionais, segundo o site | 0000177, vinculado |
| ComparaJá | Nacional, só online | Comparação de bancos, crédito habitação, crédito jovem, transferência | Sem lojas indicadas | 0000375, vinculado |
| Balcão do Crédito | Lamego | Compra de casa, transferência de crédito | 1 loja | 0006480, vinculado |
Os 5 intermediários de crédito habitação em detalhe
1. Doutor Finanças
O Doutor Finanças apresenta-se como uma fintech de bem-estar financeiro e diz ajudar mais de 200 mil pessoas por ano, sobretudo em crédito habitação, crédito consolidado e seguros. No crédito habitação, o site oferece apoio para novo crédito, transferência de crédito, crédito jovem e crédito construção, com acompanhamento “desde a recolha de documentos até à escritura”. Além do serviço online, tem a Rede Doutor Finanças, um modelo de franquias com lojas físicas.
Ideal para: quem quer começar o processo online e ter a opção de ir a uma loja.
Porque se destaca: junta uma das listas de bancos parceiros mais longas desta comparação a uma rede física extensa. No registo do Banco de Portugal tem contrato de vinculação com 19 mutuantes, entre os quais Caixa Geral de Depósitos, Banco Comercial Português, Santander Totta, BPI, Novo Banco e Bankinter, e está autorizado a prestar consultoria. O mapa do site lista 109 lojas (algumas ainda com abertura anunciada) e 17 intermediários de crédito.
Prós:
- Registo n.º 0000420 publicado no topo do site e confirmado na lista do Banco de Portugal.
- 19 mutuantes no registo, o que dá margem para comparar propostas.
- Simuladores de prestação, de Euribor e de transferência de crédito no site.
Contras:
- As lojas funcionam em franquia: confirma o número de registo da loja onde vais ser atendido.
- Os números da rede variam no site: a página institucional fala em “cerca de 50 lojas” e o mapa lista 109.
Custos: sem custo para o cliente, segundo o site, que diz ser remunerado pelos parceiros.
2. Decisões e Soluções
A Decisões e Soluções é a marca do Grupo DS que junta mediação imobiliária, intermediação de crédito, mediação de seguros, construção e mediação de obras. O site diz ter mais de 100 lojas, mais de 1.800 especialistas e “presença sólida de norte a sul do país”. A parte de crédito está registada no Banco de Portugal em nome de Decisões e Soluções – Intermediários de Crédito, Lda.
Ideal para: quem procura casa e quer tratar da compra e do crédito com o mesmo grupo.
Porque se destaca: é a que publica a oferta mais completa ao longo da compra, da mediação imobiliária ao crédito e ao seguro, com uma rede nacional de lojas. Publica no rodapé o registo de intermediário de crédito, a licença AMI n.º 9300 da empresa de mediação imobiliária do grupo e o registo de mediador de seguros na ASF.
Prós:
- Imobiliária, crédito e seguros no mesmo grupo.
- Registo n.º 0000926, AMI e registo ASF publicados no site.
- Simuladores de vários tipos de crédito, incluindo leasing imobiliário.
Contras:
- No registo do Banco de Portugal tem vinculação com 7 mutuantes, menos do que outras desta lista.
- O site não explica como funciona a remuneração do serviço de crédito.
Custos: não indicado no site. Como intermediário vinculado, a lei não lhe permite cobrar ao cliente pelo serviço.
3. Maxfinance
A Maxfinance é uma rede de intermediação de crédito em franquia, fundada em 2008, segundo o site, especializada em crédito habitação, transferência de crédito, crédito pessoal e seguros. A empresa registada é a Max Finance – Intermediários de Crédito, Lda., com sede em Sintra. O site diz contar com mais de 250 intermediários de crédito e uma rede de mais de 900 profissionais.
Ideal para: quem quer um intermediário perto de casa, numa rede com presença em todo o país.
Porque se destaca: publica uma rede grande e fácil de pesquisar: o mapa do site mostra 245 intermediários franqueados, incluindo na Madeira. No registo do Banco de Portugal tem 15 mutuantes vinculados e está autorizada a celebrar contratos em nome dos mutuantes e a prestar consultoria. A página “Deveres de Informação” junta registo, mutuantes, seguro de responsabilidade civil e a proibição de receber valores dos clientes.
Prós:
- Página de deveres de informação completa, com ligação direta ao registo no Banco de Portugal.
- 15 mutuantes no registo, incluindo Caixa Geral de Depósitos, Banco Comercial Português, Santander Totta e BPI.
- Serviço de check-up financeiro e simuladores de crédito, IMI e IMT.
Contras:
- Cada franqueado é um intermediário independente: confirma o registo de quem te atende.
- O número de lojas próprias não é indicado; o mapa mostra franqueados.
Custos: “Todos os nossos serviços são gratuitos”, segundo o site.
4. ComparaJá
O ComparaJá é um comparador online de produtos financeiros, energia, telecomunicações e seguros, registado no Banco de Portugal como Comparajá S.A., com sede em Lisboa. No crédito habitação, o site compara bancos e spreads e trata de crédito jovem, transferência de crédito e crédito construção, num processo que descreve como “100% online”. Diz ter ajudado mais de 311 mil famílias.
Ideal para: quem prefere tratar do crédito à distância, sem ir a uma loja.
Porque se destaca: tem a lista de mutuantes mais longa desta comparação, com 20 no registo do Banco de Portugal, e está autorizado a celebrar contratos em nome dos mutuantes e a prestar consultoria. É também o que explica com mais clareza no site como é pago: o processo é gratuito para o cliente e o ComparaJá recebe uma comissão do banco com quem assinas.
Prós:
- Explica no site que é pago pelo banco e não pelo cliente.
- 20 mutuantes no registo, entre bancos e financeiras.
- Atendimento telefónico em dias úteis, das 10h00 às 19h00, segundo o site.
Contras:
- Sem lojas físicas indicadas no site.
- O site diz comparar “todo o mercado”, mas como intermediário vinculado só pode propor créditos dos mutuantes com quem tem contrato.
Custos: gratuito para o cliente, segundo o site.
5. Balcão do Crédito
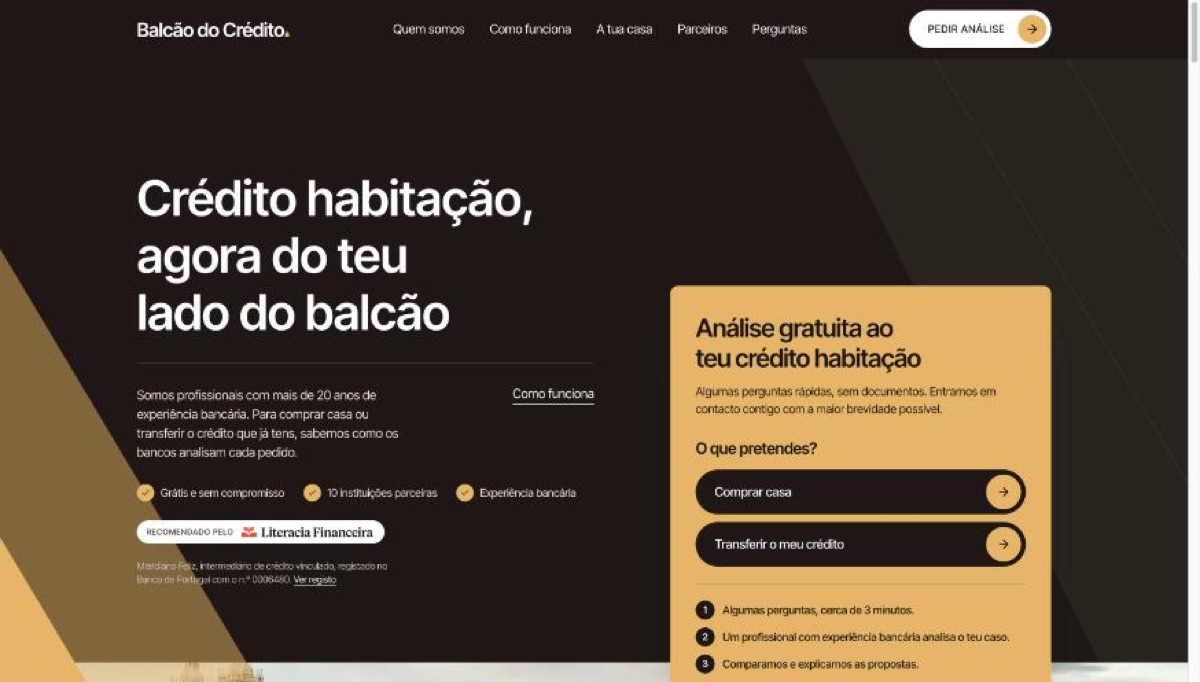
O Balcão do Crédito é a marca da Meridiano Feliz Intermediação de Crédito, Lda., com loja em Lamego. Trabalha sobretudo a compra de casa e a transferência de crédito habitação e diz que a equipa tem mais de 20 anos de experiência bancária. O site identifica os sócios-gerentes e os dez bancos e financeiras parceiros.
Ideal para: quem vive na região de Lamego e prefere ser acompanhado presencialmente por uma equipa pequena.
Porque se destaca: é a mais transparente sobre os limites do serviço: diz que trabalha com dez instituições, que não cobre todo o mercado, que não presta consultoria e que a decisão de aprovar o crédito é sempre do banco. Explica também que é pago pelos bancos com quem tem contrato e que só pagas o que o banco fixar no contrato de crédito.
Prós:
- Explica com clareza quem o paga e o que não faz.
- 10 mutuantes no registo, incluindo Caixa Geral de Depósitos, Santander, BPI e Novo Banco.
- Equipa identificada pelo nome no site.
Contras:
- Uma única loja, em Lamego.
- Não está autorizado a prestar consultoria, segundo o registo no Banco de Portugal.
Custos: “O serviço é gratuito para o consumidor”, segundo o site.
Como escolher um intermediário de crédito habitação
1. Confirma o registo no Banco de Portugal
Só pode atuar como intermediário de crédito quem está autorizado e registado no Banco de Portugal. Para confirmar:
- Abre a lista de intermediários de crédito do Banco de Portugal, que também podes descarregar em Excel.
- Pesquisa pelo nome da empresa ou pelo número de registo que ela tem de mostrar no site e na loja.
- Abre a ficha e confirma a categoria (vinculado, a título acessório ou não vinculado), os mutuantes com quem tem contrato, os contratos abrangidos (crédito à habitação, crédito aos consumidores) e se pode prestar consultoria.
- Se fores a uma loja de uma rede, confirma o registo dessa loja. Nas redes de franquias, cada loja pode ser uma empresa diferente, com número e bancos próprios.
O Portal do Cliente Bancário explica que há uma segunda lista, de bancos e outras instituições financeiras que fazem intermediação de créditos que não concedem.
2. Vê o que tem de estar afixado e publicado
A lei obriga os intermediários a mostrar no exterior da loja o nome, a categoria e a indicação de que estão registados no Banco de Portugal. Dentro da loja e no site, têm de publicar, entre outros elementos, o número de registo, os mutuantes com quem trabalham, os serviços autorizados, a referência à consultoria, se for o caso, e, nos não vinculados, o preço dos serviços (artigo 53.º do regime). Se não encontras isto no site, desconfia.
3. Pergunta quem te vai pagar
Se o intermediário é vinculado, não pagas nada pelo serviço. Se é não vinculado, o preço tem de estar num contrato de intermediação de crédito, assinado antes de o serviço começar, que inclui também o número mínimo de propostas que te vai apresentar (artigo 62.º). Podes resolver esse contrato sem dar motivo nos três dias seguintes à assinatura.
4. Pede várias propostas
O Banco de Portugal recomenda, na página sobre como recorrer a um intermediário de crédito, que peças alternativas se receberes só uma proposta e que consultes outros intermediários se o teu trabalhar com poucos bancos. Para comparar as propostas entre si, não olhes só para o spread: explicamos o que comparar no guia sobre TAEG, TAN e spread.
5. Lê os documentos antes de avançar
O intermediário tem de te entregar gratuitamente a informação prévia ao serviço, que identifica os bancos que representa, e a ficha de informação normalizada europeia (FINE) do crédito à habitação. São estes documentos que apresentam as principais características do crédito que te propõem.
Erros comuns a evitar
- Entregar dinheiro ao intermediário. A lei proíbe os intermediários de receber ou entregar valores ligados à formação, execução ou reembolso antecipado do crédito (artigo 46.º). Pagamentos de entrada, sinal ou prestações não passam por eles.
- Pagar a um intermediário vinculado. Se te pedem dinheiro pelo serviço e o registo diz “vinculado”, isso viola o artigo 58.º.
- Confiar só na marca. Numa rede de franquias, confirma o registo da loja concreta, não apenas o da marca.
- Achar que o intermediário decide. O crédito é sempre concedido e aprovado pelo banco.
- Assinar sem ler a FINE. É o documento que apresenta as principais características do crédito à habitação.
Perguntas frequentes
O que faz um intermediário de crédito habitação?
Apresenta e propõe contratos de crédito, ajuda a preparar o processo e a reunir documentos e, se estiver autorizado, celebra contratos em nome dos bancos ou presta consultoria. Não concede crédito: o empréstimo é sempre concedido por um banco ou outra instituição autorizada. Também não pode vender depósitos ou outros produtos bancários.
Quanto custa recorrer a um intermediário de crédito?
Depende da categoria. Os intermediários vinculados e a título acessório são pagos pelos bancos e não podem cobrar nada ao cliente, segundo o Decreto-Lei n.º 81-C/2017. Os não vinculados são pagos pelo cliente, e o preço tem de constar do contrato de intermediação.
Qual é a diferença entre intermediário vinculado e não vinculado?
O vinculado trabalha em nome e sob a responsabilidade de um ou mais bancos com quem assinou contrato de vinculação e é pago por eles. O não vinculado tem de ser uma empresa, não tem contrato com nenhum banco, é pago pelo cliente e não pode receber nada dos bancos. Cada intermediário só pode atuar numa categoria.
Como confirmo se um intermediário de crédito está registado?
Pesquisa o nome ou o número de registo na lista de intermediários de crédito publicada pelo Banco de Portugal. A ficha mostra a categoria, os bancos com quem tem contrato, os créditos abrangidos e se pode prestar consultoria. Quem não consta da lista não pode atuar como intermediário de crédito.
O que são os serviços de consultoria?
São recomendações personalizadas sobre contratos de crédito, adaptadas à tua situação. Só podem ser prestados por quem tem autorização para isso, e essa autorização aparece no registo do Banco de Portugal. Os vinculados não podem cobrar pela consultoria; nos não vinculados, é o cliente que a paga.
Posso reclamar de um intermediário de crédito?
Sim. Podes usar o livro de reclamações, em papel na loja ou no Livro de Reclamações Eletrónico, ou reclamar diretamente ao Banco de Portugal. Se houver um conflito, podes recorrer a uma entidade de resolução alternativa de litígios a que o intermediário tenha aderido.
As regras aqui descritas são gerais. Antes de assinar, confirma as condições do teu caso com o banco e com o intermediário. Para saber como trabalhamos, lê Como escolhemos.
Este guia é informação geral e não substitui aconselhamento financeiro, fiscal ou jurídico. Confirma sempre as condições finais junto do banco, das Finanças ou de um profissional. Encontraste um erro? Diz-nos.